株式公開を目前にした Anthropic に、買い手の側からブレーキがかかっている。11月5日から7日にかけて、ロイター・Wall Street Journal・Bloomberg・Financial Timesの4社が、それぞれ別の取材源をもとにこの一件を報じた。いま語られている1.5兆ドルという評価額は高すぎる、というのが投資家側の言い分である(※観測)。
Claudeを作っている会社の株価の話なので、Claudeを使うだけの人には縁遠く見えるかもしれない。ただ、この会社がいくらで資金を調達できるかは、同社が抱えている計算資源の支払い義務をどう工面するかに直結する。工面の仕方は、いずれ料金表と利用上限の形で使う側に降りてくる。
⚠ 情報の鮮度について
一次報道は、ロイターの独自記事(2026年11月5日)、Wall Street Journal(同11月5日)、Bloomberg(同11月6日)、Financial Times(同11月7日)です。最も早いロイターの記事から2〜3日が経過しているため、速報ではなく意味づけとして整理しています。評価額と日程に関する数字は、いずれも各社が取材源にもとづいて報じたもので、会社が発表した金額ではありません。一方で、届出書そのものの中身と提出状況は、米証券取引委員会の公開データベースEDGARで編集部が原文を確認しています。
Section 01
11月5日から7日、四つの媒体が別々に報じたこと
4社が書いている中身は少しずつ違う。順に並べる。
11月5日 ロイター(独自)
ロードショーを予定どおり始められるか疑わしい 投資家との協議に関わる4人の話として報じた。株式を売り込む説明会は11月9日の週に始まり、価格決定はその翌週という段取りだった。市場の圧力が続けば会社が上場を遅らせる判断もありうるとしている。Anthropicはコメントを控えた。
11月5日 Wall Street Journal
1.5兆ドルは下げる必要があるだろう 公募に参加する予定の大口投資家3人がそう語ったと報じた。うち1人は、1兆ドルに近い水準まで下がりうるとの見方を示したという。募集規模を縮める選択肢にも触れている。
11月6日 Bloomberg
投資家が話しているのは1.2兆〜1.3兆ドル 事情を知る関係者の話として、1.4兆〜1.5兆ドルから切り下がったと報じた。1.1兆ドルまで織り込む投資家もいるという。
11月7日 Financial Times
会社は値下げを受け入れて上場を進める構え 望んでいたより低い評価額でも応じる用意があり、感謝祭の前に上場する目標は変えていないと報じられた。遅らせるという話は、FTもBloombergも書いていない。
4社はそれぞれ別の取材源を立てている。ロイターは協議に関わる4人、WSJは参加予定の大口投資家3人、Bloombergは事情を知る関係者、FTは投資家への取材で、提示されている数字も1.5兆ドル・1兆ドル・1.2兆〜1.3兆ドルと一致していない。数字が一致していないことは、むしろ1社の記事を他社が書き写したのではないことの表れだ。ただし、どの数字も会社の発表ではなく、確定した価格でもない(※観測)。
そして4社を並べると、争点がどこにあるのかが見えてくる。買い手は値段を下げたい。会社は日程を動かしたくない。対立しているのは「上場するかどうか」ではなく、どちらを譲るかである。11月7日のFTの報道が正しければ、会社は値段のほうを譲る構えだ(※観測)。
一言でまとめると──「史上最大の値札が、売り出す前に書き直されようとしている」。評価額も上場日も、まだ一つも確定していません。
Section 02
Anthropicの上場はいつか──日程で決まっていること、いないこと
報道が錯綜しているので、確定しているものだけを先に分けておきたい。
Anthropicが米証券取引委員会に提出した最新の書類は、2026年11月2日付の訂正届出書(Form S-1/A、修正第1号、登録番号333-299633)である。この書類でClass A普通株をナスダック・グローバル・セレクト・マーケットに銘柄記号「ANT」で上場する申請を出していることは、文面にそのまま書かれている。ここまでは事実として固まっている。
固まっていないのは価格だ。同じ届出書の表紙には、1株あたりの公募価格の見込みを書く欄がある。原文は 「It is currently estimated that the initial public offering price per share will be between $ and $ .」と、ドル記号の後ろが2か所とも空白のままだ。売り出す株数の欄も、目論見書の日付の欄も同じように空いている。
ⓘ 公募価格はどうやって決まるのか
米国の新規上場では、まず会社が届出書に価格の見込み幅(レンジ)を書き込み、その幅を提示して機関投資家を回る説明会(ロードショー)を1〜2週間行います。需要を見たうえで、売り出しの直前に1株いくらで売るかを確定させます。つまりレンジが書き込まれた訂正届出書が出ることが、日程が本当に動き出した合図になります。逆にレンジが空欄のままなら、説明会を始める準備がまだ整っていないということです。
そして2026年11月8日の時点で、EDGARに11月2日より後のAnthropicの届出は1件も出ていない。つまり価格の見込み幅は、まだどこにも書かれていない。ロイターが報じた「11月9日の週にロードショー」という段取りに乗るなら、残り時間はもう1〜2日しかない計算になる。
もっとも、11月7日の時点でも説明会は翌週に始まる見込みだと報じられており、会社が日程を引っ込めたわけではない(※観測)。日程について出ている候補は、11月9日の週にロードショーを始める案(ロイター)と、上場を11月16日の週に置く案、そして感謝祭の前という目標(FT)である。いずれも会社が発表した日付ではないので、カレンダーに書き写す段階のものではない。確定を告げるのは報道ではなく、レンジの入った届出書のほうだ。
Section 03
評価額として語られた数字は、7月の水準まで戻った
この会社の値札は、この半年で上がって下がった。会社自身が示した評価額と、市場で語られてきた水準を時系列に並べると、往復したことがはっきりする。
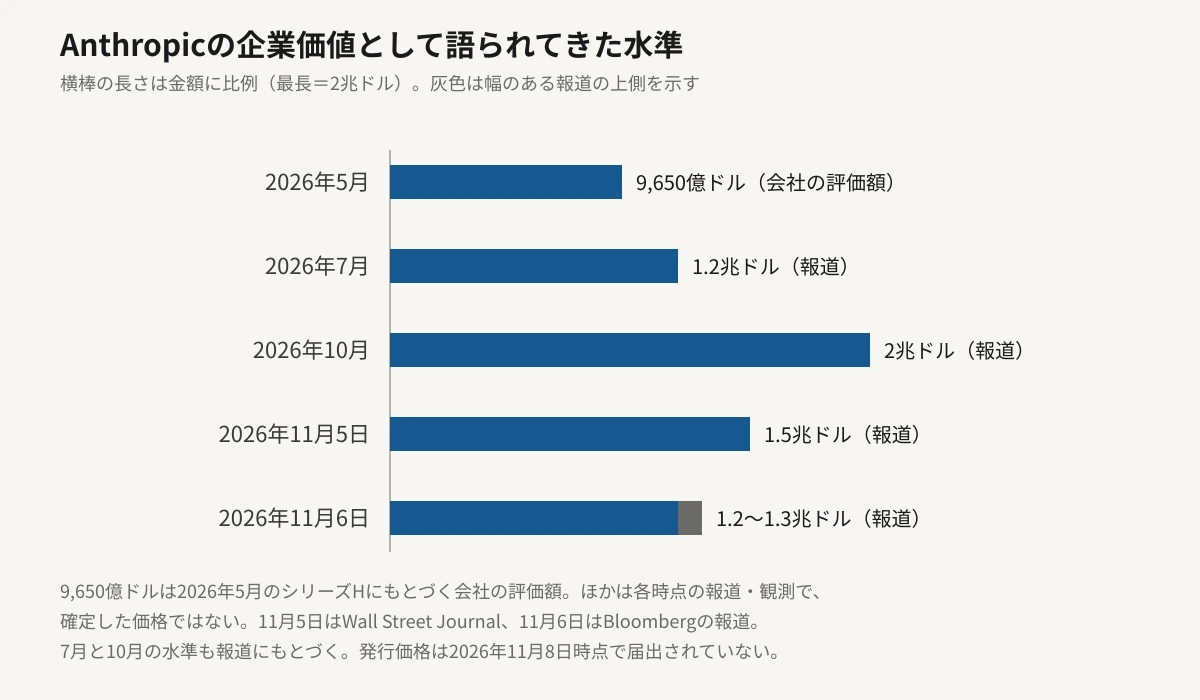
会社の評価額として確定しているのは、いちばん上の9,650億ドルだけである。2026年5月から6月にかけて実施されたシリーズHの優先株の発行価格にもとづく数字で、届出書にも1株589.0095ドルで売り出した記録が残っている。
それ以降に出てくる数字は、すべて取材にもとづく報道だ。7月に投資家行脚が始まったとき、非公開市場で語られていた水準は1.2兆ドルだった。10月には2兆ドルを狙うとの観測まで出た。そして11月5日に1.5兆ドル、11月6日に1.2兆〜1.3兆ドルである。
9,650億ドル
5月のシリーズHにもとづく会社の評価額
2兆ドル
10月に語られた水準(報道)
1.2〜1.3兆ドル
11月6日に投資家が話している水準(報道)
いま投資家が口にしている水準は、4か月前に非公開市場で語られていた水準とほぼ重なる。10月の2兆ドルから数えれば、1か月で3割から4割ほど低い水準まで話が下りてきた。上場すれば値札が上がる、という前提そのものが外れた形である。
Section 04
なぜ投資家はいま値段を下げたがるのか
理由は会社の側と市場の側の両方にある。報道が挙げているのは次の3つだ。
01
四半期ごとの赤字と、巨額の支払い義務
ロイターは、赤字が続いていることと取引先への約束が大きいことを、投資家が値引きを求める理由として挙げた。7〜9月期の数字では、計算資源とインフラの費用が売上の58%に達している。
02
10月の売上がまだ開示されていない
投資家は10月の数字を待っているとロイターは報じた。実際、11月2日の訂正届出書に載っている業績は2026年9月30日までで、それより後の売上は入っていない。伸びが鈍っているのかどうかを、買い手は確かめられない状態にある。
03
AI関連株が2日続けて売られた
米国の中間選挙の後、AI関連の銘柄が続落した。ロイターによれば、直近1か月でテクノロジー株はS&P500を10.7%下回り、S&P1500のテクノロジー銘柄のうち50社超が1日で10%以上下げた(※観測。同社の集計による数字)。各州でデータセンターの建設を制限する住民投票が通ったことも、政治的な逆風として挙げられている。
3番目は会社の中身とは関係のない話で、ここが上場の難しいところだ。業績の説明がうまくいっても、売り出す週の相場が悪ければ値札は下がる。いま起きているのは、会社の評価が変わったのではなく、同じ会社をいくらで買うかの相場が変わったという種類の値動きである。
相場待ちをしない理由も報じられている。FTの取材に答えた投資家によれば、今回の調達で次の増資を避けられる見込みがあり、上場すれば借入という手段も開けるという(※観測)。値段を下げてでも早く公開企業になったほうが、資金の調達手段そのものが増えるという計算が働いていることになる。
赤字の記録と取引先への大きな約束を抱えているため、投資家の確約を得るには、より大きな値引きが必要になるかもしれない。
— ロイターの報道(2026年11月5日)の要旨
Section 05
上場が遅れたら、Claudeの料金や上限は動くのか
結論から言えば、明日の請求額は動かない。上場が遅れても、評価額が3分の2になっても、いま契約しているプランの金額が自動で変わる仕組みはない。Claudeの料金表はAnthropicが決めて発表するもので、株価とは別の手続きで動く。
ただし、無関係というわけでもない。上場で入ってくる資金が想定より少なければ、残りをどこかで埋める必要が出る。埋め方は3通りしかない。借りるか、別の投資家から集めるか、売上を増やすかである。FTが報じた「上場すれば借入の道が開ける」という見方は1つ目に当たるが、借りた分は利息を付けて返すことになるので、3つ目から完全に離れられるわけではない。そして3つ目を選んだとき、最初に手が付くのは料金表と利用上限だ。
実際、この秋のClaudeの改定は上限の付け替えに集中していた。11月2日に月200ドルのUltraで5時間ごとの上限が外れ、週の上限だけが残ったのがその例である。使う側から見れば、これは料金の改定よりも気づきにくい形の値付けの変更だった。
💡 報道を待たずに自分で確かめる方法
この件の進み方は、ニュースを待たなくても追えます。米証券取引委員会のEDGARでAnthropicの提出書類の一覧を開き、11月2日より新しいS-1/Aが増えているかどうかを見てください。増えていて、表紙の「between $ and $ 」に数字が入っていれば、説明会が始まる段階に入ったということです。増えないまま11月16日の週を過ぎるようなら、年内に収まるかどうかという話に移ります。会社の正式な発表より数日早く、同じ情報に手が届きます。
もう一点、日本から申し込む人向けの話が別に進んでいる。11月2日に日本国内の株式募集について届出が出ているが、こちらも発行株数と発行価格は未定のままだ。米国側の価格が決まらない限り、日本側の条件も決まらない。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん目を引いたのは、1兆ドルという数字が投資家の口から出てきたことです。5月のシリーズHの9,650億ドルと、ほとんど同じ水準です。上場とは、非公開のあいだに積み上げた評価を公開市場で認めてもらう手続きのはずですが、その入口で「非公開のときと同じ値段でなら買う」と言われている形になります。
とはいえ、これを会社の失速と読むのは早いと考えています。ロイターが挙げた理由のうち、中間選挙後の相場とデータセンターへの住民投票は、Anthropicが何をしていても起きていた出来事です。売り出す週がたまたまそこに当たった、という要素が小さくありません。
むしろ目を引いたのは、会社の側が待たない構えを見せていることです。相場が戻るのを待てば値段は戻るかもしれないのに、FTの報道では値下げを受け入れて日程を守るほうを選んでいます。待てない事情があるのか、公開企業になること自体に急ぐ理由があるのか。投資家が語った「上場すれば借入の道が開ける」という一言は、後者の説明として筋が通っています。計算資源の支払い義務を抱えた会社にとって、資金の出口が1本増えることの価値は、評価額の2割3割より大きいのかもしれません。
評価額の綱引きの決着は、おそらく10月の売上が出るかどうかで付きます。投資家が待っているのはそこです。伸びが続いていると示せれば1.5兆ドルの線は残りますし、示せなければ1.2兆ドル前後に落ち着く──という構図に見えます。
Claudeを業務で使っている方には、株価そのものよりも、調達額が縮んだ場合にどこから埋めるのかを見ていただきたいところです。この秋の改定が料金ではなく上限の付け替えに寄っていたのは、値上げせずに単位あたりの収入を上げる方法が選ばれていたということです。その手の改定は、請求書の金額が変わらないので気づくのが遅れます。
Section 07
まとめ
2026年11月5日から7日にかけて、ロイター・Wall Street Journal・Bloomberg・Financial Timesの4社が、Anthropicの新規上場をめぐる投資家の反応を別々に報じました。WSJによれば公募に参加予定の大口投資家3人が1.5兆ドルの評価額は下げる必要があると語り、うち1人は1兆ドルに近い水準を挙げたとされます。Bloombergは投資家が話している水準を1.2兆〜1.3兆ドルと報じました。
ロイターは、11月9日の週に予定されていたロードショーを始められるか疑わしいと、協議に関わる4人の話として伝えています。一方で11月7日のFTは、会社が望んでいたより低い評価額でも応じる用意があり、感謝祭の前の上場という目標は変えていないと報じました。会社はコメントを控えています。いずれも取材にもとづく報道で、会社が発表した金額や日付ではありません。
一方、届出書の側で確かめられることは限られています。最新の提出は2026年11月2日の訂正届出書で、ナスダックでの銘柄記号ANTの申請は記載済み。1株あたりの公募価格の欄は空白のままで、2026年11月8日時点でそれより新しい届出は出ていません。
Claudeの料金表は株式の手続きとは別に動くので、上場の値段がいくらになっても契約中のプランの金額がただちに変わることはありません。見ておく価値があるのは、調達額が縮んだときに売上側で埋めにくるかどうかです。この秋の改定が料金ではなく利用上限の付け替えに寄っていたことは、その予習になります。
次に増えるかどうかを見るべき書類は1種類だけだ。EDGARに積まれる次のS-1/Aの表紙で、「between $ and $ 」の2つの空白に数字が入る日。そこに書かれる2つの数字が、11月5日から7日の綱引きの結果であり、上場が11月に収まったかどうかの答えでもある。