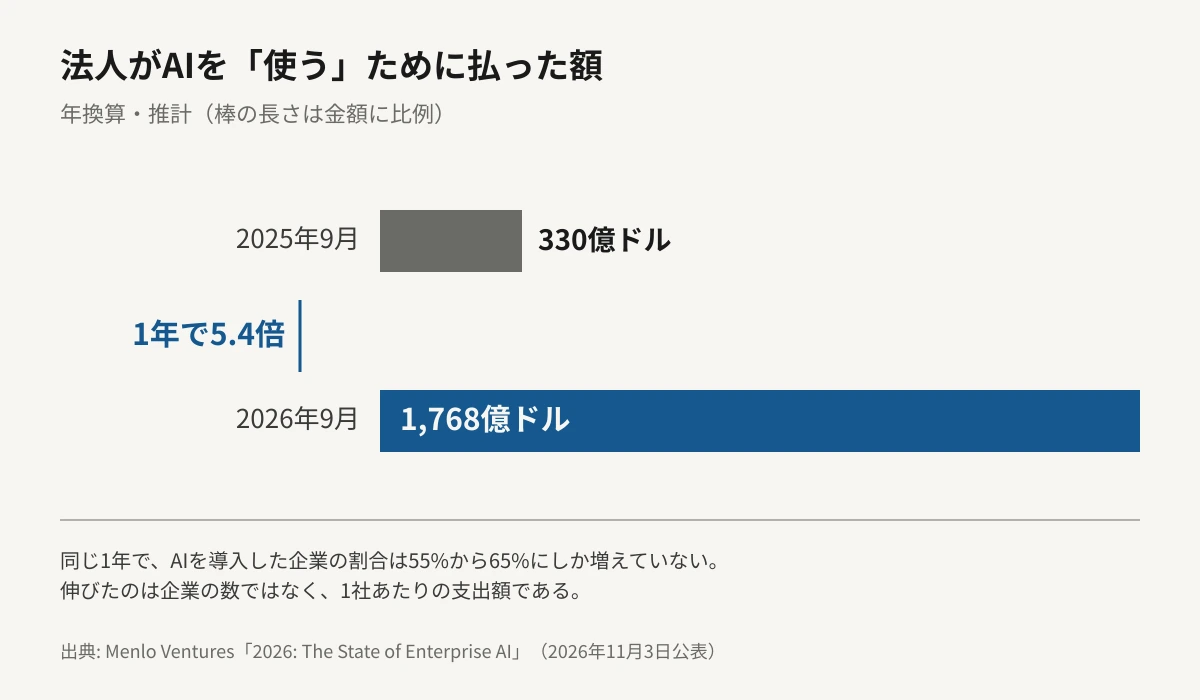
米ベンチャーキャピタルのMenlo Venturesが11月3日、4回目になる年次調査「2026: The State of Enterprise AI」を公表した。企業がAIを「使う」ために払っている額は、2026年9月時点で年換算1,768億ドル。1年前の330億ドルから5.4倍である。
目を引くのは総額よりも、その金がどこへ流れたかだ。開発者向けAPIに払われた金のシェアは、Anthropic が40%から55%へ、OpenAI が27%から31%へ上がり、Google は21%から9%へ落ちた。
そして同じ1年、小型モデルの値段は8割以上下がっている。にもかかわらず、小型の商用モデルが処理するトークンの割合は29%から13%へ減った。安くなったほうが選ばれなかったという結果である。
⚠ 情報の鮮度について
一次情報はMenlo Venturesが2026年11月3日に公表した調査本文と、同日午前9時(米東部時間)に配信された発表文です。公表から約85時間が過ぎているため、速報ではなく数字の意味を読み解く形で整理しています。調査は米国の法人の意思決定者およそ400人への聞き取りが土台で、金額はいずれもMenlo Venturesによる推計です。各社が公表した決算の数字ではありません。
Section 01
1,768億ドル──1年で5.4倍になった「使うほう」の支出
この調査が測っているのは、AIモデルを作るための投資ではない。企業がすでにあるAIを使うために払った額である。Menlo Venturesはこれを導入・運用の支出と呼び、2026年9月時点の年換算で1,768億ドルと推計した。1年前の同じ推計は330億ドルだったので、5.4倍になる。ひとつ前の1年の伸びを上回っており、増え方そのものが速くなっている。
桁が大きすぎて掴みにくい数字なので、調査が併記している比較を借りる。この額はパブリッククラウド全体の売上の30%を超える水準にあたるという。1年前は6%だった。AIを動かすための支払いが、クラウド市場の一区画と呼べる大きさになったということだ。
1,768億ドル
法人がAIを使うために払った額(年換算・推計)
5.4倍
1年前(330億ドル)からの伸び
65%
AIを導入した企業の割合(前年は55%)
伸びの出どころには注意したい。AIを導入した企業の割合は、同じ1年で55%から65%にしか増えていない。市場全体の膨張を作ったのは企業数ではなく、1社あたりの支出がほぼ5倍になったことである。裾野が広がった1年ではなく、すでに使っていた企業が深く使い始めた1年だった。
一言でまとめると──「法人がAIにかける金は1年で5.4倍になり、その金は安いモデルではなく高いモデルへ流れた」。値下げが進んだ小型モデルは、処理するトークンの割合でもシェアを落としています。選ぶ基準が値段ではなくなってきた、という話です。
Section 02
予算は2.5倍に外れた──ただしこれは平均の話である
企業が実際に使った額は、年初に組んだ予算を大きく超えた。調査では、2026年の支出は前年水準の平均4.7倍。年初の計画は平均1.9倍だったので、計画のおよそ2.5倍を使ったことになる。見積りを少し外したという幅ではない。
ただし、この数字は平均である。中央値でみると実績が前年の2.2倍、計画が1.8倍で、超過の幅はずっと小さい。平均を押し上げているのは、極端に多く使った一部の企業だ。どの会社でも予算が2.5倍に膨らんだ、と読むのは正しくない。読み取れるのは「上に外れるときの外れ方が大きい」という分布の形のほうである。
では何が超過を作ったのか。調査が名指しするのはエージェント、つまり人の指示を1問ずつ待たずに手順を進めるAIだ。開発者向けの中継サービスOpenRouterの週次データでは、エージェントが発行するトークンが全体の80%に達した。週あたり130.9兆トークンで、人が直接打ち込む利用の約7倍にあたる。1回打てば1回分で済んでいた消費が、1回任せると数十回ぶん走る形に変わった。使用量の見積りが外れるのは、むしろ当然だった。
ⓘ ここでいう「エージェント」
1問ずつ質問して答えを受け取る使い方ではなく、「このバグを直して」のように目的だけを渡すと、AIが自分でファイルを読み、直し、テストを走らせ、失敗したらやり直すところまで進める使い方を指します。1回の指示でモデルへの問い合わせが何十回も起きるため、人の作業量が同じでもトークンの消費量は別の桁になります。Claude CodeやCodexのような、作業を任せる前提の道具が広めた使い方です。
Section 03
API支出のシェアはどう動いたか──Anthropic 55%、OpenAI 31%、Google 9%
この調査でもっとも話題になっているのが、開発者向けAPIに払われた金の内訳である。前年との比較はこうなっている。
| 事業者 | 前年 | 2026年 | 増減 |
|---|---|---|---|
| Anthropic | 40% | 55% | +15ポイント |
| OpenAI | 27% | 31% | +4ポイント |
| 21% | 9% | −12ポイント |
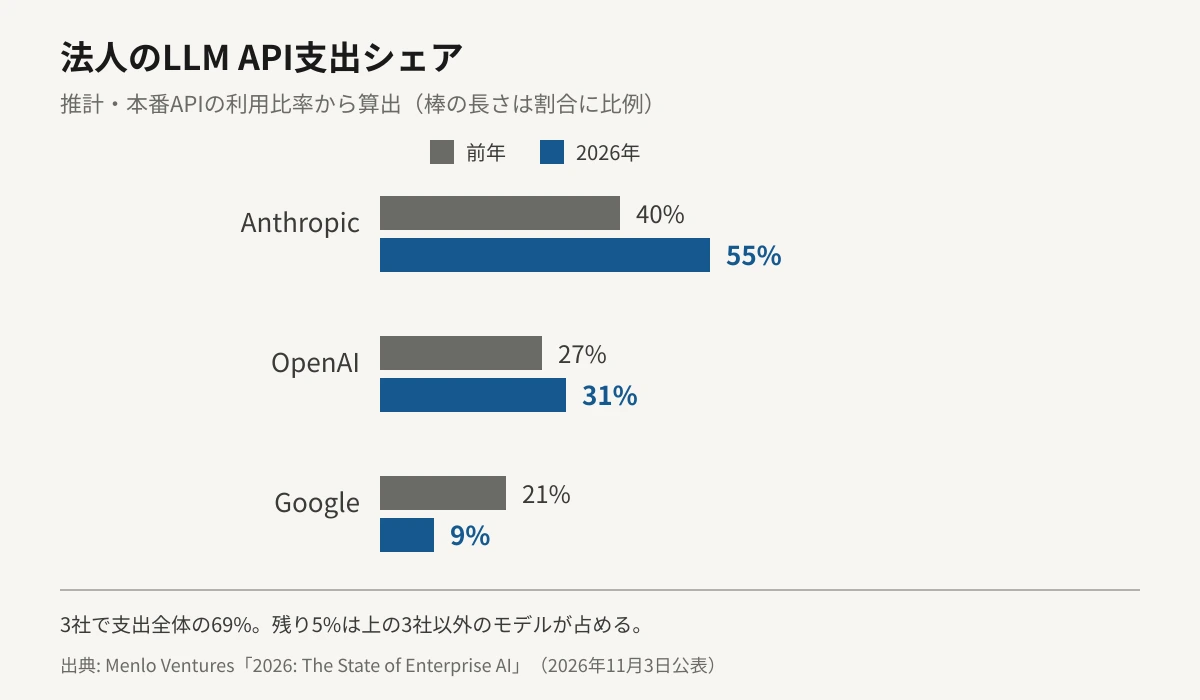
3社を合わせると1,227億ドル、支出全体の69%になる。前年は50%だったから、上位3社への集中が進んだ1年でもあったことになる。残る5%ほどが、この3社以外のモデルに払われた分だ。
Anthropicの伸びについて、調査はOpus級のモデルが長い時間をかける作業とコーディングで強かったことを理由に挙げている。Googleの落ち込みについては、2025年11月のGemini 3 Proでいったん最前線に並んだものの、その後はAnthropicとOpenAIの最上位モデルに追いついておらず、API支出が安価なFlash系に偏っていると書いている。
⚠ 「シェア9%」が意味していないこと
この9%は支払われた金額の割合で、使われた量の割合ではありません。安いモデルに利用が寄れば、同じだけ使われていても金額のシェアは下がります。Googleについては安価なFlash系に偏っていると調査自身が書いているので、「使われなくなった」と読むのは行き過ぎです。測っている範囲も法人の本番API利用に限られ、個人向けの有料プランや端末に載ったAIの売上は入っていません。
Section 04
値下げでは取り返せなかった小型モデル
価格の話として、この調査でいちばん重い事実がここにある。
Frontier labs have cut small-model prices by 80% or more, yet small closed models like Haiku and Luna still saw their share of tokens fall from 29% to 13% as open-source competes for those workloads.
「フロンティアの各社は小型モデルの価格を8割以上引き下げた。それでもHaikuやLunaのような小型の商用モデルは、オープンソースが同じ用途を奪う形で、トークンのシェアを29%から13%へ落とした」
— Menlo Ventures「2026: The State of Enterprise AI」より(日本語は編集部訳)
値段を8割下げても、量は戻ってこなかった。替えが利く作業で商用の小型モデルが戦っていた相手は、他社の商用小型モデルではなく、重みが公開されたオープンソースのモデルだったからである。
オープンソース側の数字を並べると構図がはっきりする。処理するトークンの割合は11%から19%へ上がったのに、支払われる金額の割合は6%から4%へ下がった。トークン5本に1本を処理していて、25ドルに1ドルしか取れていない。量を取っても金額にならない領域が、1年で広がったということだ。
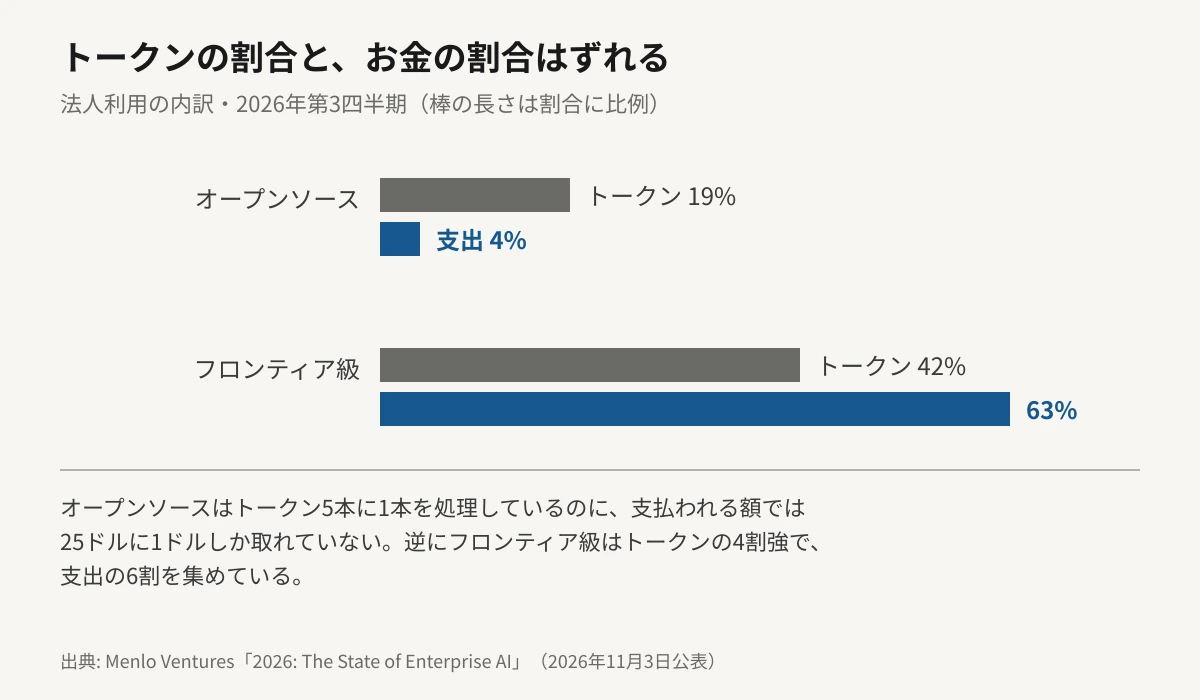
反対の端では、フロンティア級のモデルがトークンのシェアを18%から42%へ、支出のシェアを35%から63%へ伸ばした。調査の言い方を借りれば、買い手は「モデル選びでコストより能力を優先し続けている」(原文は buyers continue to prioritize capability over cost in model selection)。安いほうへ流れるはずだという予想は、少なくともこの1年には当てはまらなかった。
Section 05
金はコーディングに集まっている
使い道の内訳を見ると、支出はひとつの用途に強く偏っている。応用分野として最大なのはコーディングで340億ドル。次が社内アシスタント・チャットボットの250億ドルで、この2つだけで応用分野の支出773億ドルの76%を占める。そのコーディング市場のうち、AnthropicのClaude CodeとOpenAIのCodexが合わせて240億ドル、全体の70%を握っている。
さらに調査は、このコーディング市場の96%をAI前提で生まれた事業者が取っているとみている。各ラボ自身の製品と、CognitionやFactoryのような独立企業である。既存の GitHub Copilot に対して、Cursor などの後発が勝った理由として挙げられているのは、モデルの進歩を製品に落とし込む速さだ。コードの行を補完する道具から、機能をまるごと作る道具へ移る速度で差が付いたという整理になっている。
一方で、IT運用では91%、データサイエンスでは88%、人事では68%と、既存のソフト事業者が前年よりシェアを取り戻した分野もある。AIが既存の業務ソフトを一掃する、という構図にはなっていない。
この偏りは、Anthropic自身が開示した数字とも噛み合う。10月に提出された株式公開の目論見書には、Claude Enterpriseの利用者のうちClaude Codeを使わない人の支出が平均で月75ドル未満、使う上位5%はその約20倍という数字が載っていた(詳しくはAnthropicのIPO目論見書を扱った記事)。コーディングに寄った使い方が、1人あたりの単価を押し上げている。
Section 06
この数字を読むときに外せない3つの前提
ここまでの数字はよく引用されるが、作り方を知らずに使うと別の話にすり替わる。前提は3つある。
01
すべて推計であって、決算の数字ではない
金額はMenlo Venturesが、約400人への聞き取り・公開情報・第三者データから積み上げた推計だ。シェアは「本番APIの利用比率から推計した支出額」で、回答企業が自己申告した作業量の配分を支出額で重み付けして出している。各社が開示した売上の内訳ではない。
02
作った側は利害の外にいない
Menlo VenturesはAnthropicの出資者である。調査本文でもAnthropicには投資先企業の印が付いており、トークンの集計に使われたOpenRouter、コーディングの勝者として名前が挙がるCursorにも同じ印が付いている。数字が誤っているという話ではないが、どこを強調するかには立場が入りうる。
03
OpenRouterの数字は大企業の平均ではない
エージェントがトークンの80%という数字は、中継サービスOpenRouterの利用実績から取っている。調査自身が、OpenRouterの利用者は聞き取り対象の法人購買層よりも個人開発者やスタートアップに偏ると注記している。傾向を読む指標であって、大企業の内訳そのものではない。
とくに2番目は、この調査を引用する記事のほとんどが触れていない。シェアの数字そのものは複数の集計と方向が揃っているが、出資関係は読む前に知っておくべき情報である。
Section 07
あなたの請求書と選び方はどこが変わるか
ここまでは法人の集計だが、読み替えると個人の使い方に返ってくる話が3つある。
A
「安いモデルで足りる」は作業ごとに決まる
8割以上下がった小型モデルがトークンのシェアを落としたのは、安さが足りなかったからではない。長い作業を任せると、途中で間違えたぶんのやり直しが増えて、結局は高くつく場面があるからだ。単価の比較だけで乗り換え先を決めると、この部分が見えない。
B
料金の見積りは「人数」より「任せる回数」で動く
法人の予算が平均で計画の2.5倍に外れた直接の原因は、席数の増加ではなく1回の指示あたりの消費量だ。個人でも同じで、月額の定額枠を超えるかどうかは、使った時間よりも「あとはやっておいて」と任せた回数で決まる。
C
乗り換え先の候補は商用の小型モデルではなくなった
量をさばく作業で商用の小型モデルからシェアを奪ったのは、重みが公開されたモデルだった。自分で動かす手間を払える人にとっては、安い商用プランより選択肢が増えている。逆にその手間を払わないなら、小型モデルに落とす利点は前より小さい。
💡 1週間でできる確かめ方
請求が思ったより高いと感じたら、1週間ぶんの使い方を2種類に分けて数えてみてください。ひとつは自分が1問ずつ打ち込んだ回数、もうひとつは作業ごと任せた回数です。後者が1日に1回でもあるなら、金額を動かしているのはそちらです。任せる作業のうち、結果の間違いにすぐ気づけるもの(整形・分類・定型の下書き)だけを安いモデルへ移すと、仕上がりを落とさずに金額を下げられます。判断を伴う作業や長い自律作業は、移さずに残してください。
Section 08
編集部の見立て
Editor's Opinion
この調査でいちばん大事なのは、Anthropicの55%という順位ではないと考えます。小型モデルが8割以上安くなったのに、処理するトークンの割合を29%から13%へ落としたという一点です。値下げが利用を呼ばなかった事例が、これだけの規模で観測されたのは初めてに近いはずです。
理由は、買い手の見ている費用が単価ではなくなったからだと読んでいます。作業を任せる使い方では、間違えたぶんのやり直しが課金に乗ります。安いモデルが2回やり直せば、高いモデルの1回より高くつくことがあります。単価表の比較が、実際の請求額を予測しなくなってきたということです。これは法人だけの話ではなく、月額プランの枠を使い切る速さにもそのまま現れます。
Googleの21%から9%という数字については、落ち方の派手さに引きずられないほうがよいと考えています。金額のシェアであって利用量のシェアではなく、安いFlash系に寄れば金額は当然下がります。ただ、最上位モデルで指名されない状態が続けば、金額の取れる領域に戻りにくくなるのも確かです。見るべきは来年の順位より、次の最上位モデルがどの階層に置かれるかでしょう。
そして、この調査がAnthropicの出資者の手で作られていることは、数字を使う側が必ず添えるべき情報です。方向が他の集計と揃っていても、何を前面に出すかは作り手が選びます。推計を引用するときは、誰の推計かまで一緒に運ぶのが筋だと考えます。
Section 09
まとめ
Menlo Venturesが2026年11月3日、4回目の法人AI調査を公表しました。企業がAIを使うために払った額は2026年9月時点の年換算で1,768億ドル、1年前の330億ドルから5.4倍です。AIを導入した企業の割合は55%から65%にしか増えておらず、伸びの大半は1社あたりの支出から来ています。
開発者向けAPIの支出シェアは、Anthropicが40%から55%、OpenAIが27%から31%へ。Googleは21%から9%に下がりました。3社の合計は1,227億ドルで、支出全体の69%にあたります。
小型の商用モデルは価格が8割以上下がったにもかかわらず、処理するトークンの割合を29%から13%へ落としました。オープンソースのモデルはトークンの19%を処理しながら支出では4%にとどまり、フロンティア級はトークン42%で支出63%を集めています。量の割合と金額の割合が、階層ごとに大きくずれているのが2026年の形です。
支出が最も集まった用途はコーディングで340億ドル。うちClaude CodeとCodexが240億ドルを占めます。なお金額はすべてMenlo Venturesの推計で、同社はAnthropicの出資者です。引用するときは、この2点を一緒に伝えてください。
1年前の同じ調査は、Googleのシェアを21%と書いていた。来年の11月に9%の隣へどの数字が並ぶかは、Gemini系の最上位モデルが最前線に戻れるかどうかで決まる。その答えは、まだどこにも出ていない。