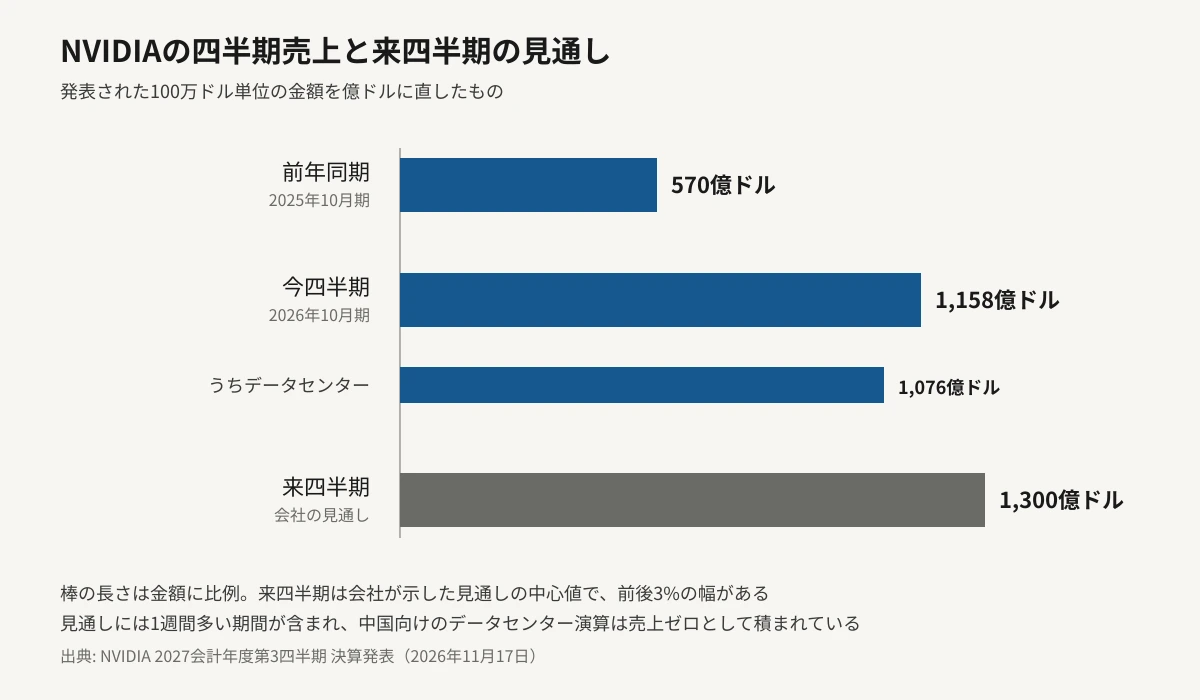
NVIDIAが米国時間の11月17日、2027会計年度第3四半期の決算を発表した。2026年8月から10月までの3か月の売上は1,158億ドルで、1年前の570億ドルから103%増えた。そのうちデータセンター向けが1,076億ドルを占める。売上全体の約93%である。
ただし、ChatGPTやClaudeの料金を気にしている人が見るべき行は、売上ではない。粗利率である。第3四半期の粗利率は74.8%で前年より厚くなったが、会社が示した来四半期の見通しは71.0〜72.0%。GPUを売る側の取り分が、見通しの上で約3ポイント下を向いた。そして同日の決算説明の電話会議で、最高財務責任者はこの水準を「底」と位置づけている。
⚠ 情報の鮮度と数字の出どころについて
一次情報はNVIDIAが米国時間2026年11月17日の市場終了後に出した決算発表と、同日付の最高財務責任者による補足説明です。いずれも米国証券取引委員会に提出された様式8-Kの添付資料として、編集部で原文を確認しています。電話会議での発言は、独立した2つの書き起こしが同じ文言で一致した部分だけを要旨として扱っています。本文の金額は100万ドル単位で開示された値を億ドルに直したもので、四半期の呼び方は同社の会計年度(2027会計年度第3四半期=2026年8月〜10月)に従います。来四半期の数字はすべて会社が置いた見通しで、確定値ではありません。
Section 01
NVIDIA決算の要点──売上1,158億ドル、その約93%がデータセンター
対象は2026年10月25日に終わった3か月である。売上は1,158億ドルで、前年同期の570億ドルから103%増えた。内訳は、データセンター向けが1,076億ドル(前年同期から110%増)、PCや組み込み機器などのエッジコンピューティング向けが82億ドル(同42%増)。営業利益は775.2億ドル、純利益は652.9億ドル、1株当たりの利益は2.70ドルだった。
データセンター向けの1,076億ドルは、買い手の種類で2つに分けて開示されている。自社でクラウドを抱える巨大事業者(ハイパースケーラー)向けが601億ドル、AI専業のクラウド事業者や産業・一般企業向けが475億ドル。後者には、モデルを作る会社や、自社の設備で推論を回す企業が入る。
1,158億ドル
第3四半期の売上(前年同期から103%増)
1,076億ドル
うちデータセンター向け(同110%増)
74.8%
第3四半期の粗利率(前年同期から1.4ポイント上昇)
今回の発表で業績を説明しているのは、暫定の最高経営責任者を兼ねるコレット・クレス最高財務責任者である。ジェンスン・フアン氏の退任後、最初の決算にあたる(退任の経緯は11月15日の記事)。発表文では、新世代の計算基盤Vera Rubin NVL72の出荷が始まったことにも触れている。
一言でまとめると──「売上は過去最大で、来四半期の見通しも市場の期待より高い水準です。ただし同じ発表のなかで、粗利率の見通しだけが約3ポイント下を向きました。AIの料金に関わるのは、売上ではなくこちらの行です。」
Section 02
粗利率74.8%が71.0〜72.0%へ、会社はここを底と位置づけた
粗利率とは、売上から製造にかかった原価を引いた残りが売上の何%にあたるかを示す数字だ。74.8%なら、100ドルで売った製品の原価は25.2ドルで、残りが研究開発費・販売費・利益に回る。半導体のなかでも際立って高い水準である。
第3四半期の74.8%は、前年同期の73.4%から1.4ポイント上がり、前四半期の75.0%からは0.2ポイント下がった。会社の補足説明は、前年からの上昇をBlackwell Ultraによる構成の改善、前四半期からの小幅な下落をRubinの立ち上がり初期の影響だと説明している。そのRubinは、量産出荷の最初の四半期で約200億ドルの売上を生んだと電話会議で説明された。
| 期間 | 粗利率(会計基準ベース) | 区分 |
|---|---|---|
| 前年同期(2025年10月期) | 73.4% | 実績 |
| 前四半期(2026年7月期) | 75.0% | 実績 |
| 今四半期(2026年10月期) | 74.8% | 実績 |
| 来四半期 | 71.0〜72.0% | 会社の見通し |
| 翌2028会計年度 | 72〜73% | 会社の見方(据え置き) |
書面の側で目に留まるのは、説明の付き方の差である。補足説明に出てくる粗利率の文は3つあり、前の2つには理由の節が付いているが、3つ目にはない。
GAAP and non-GAAP gross margins for the third quarter increased from a year ago on improved mix from Blackwell Ultra.
GAAP and non-GAAP gross margins decreased slightly sequentially, reflecting the initial Rubin ramp.
GAAP and non-GAAP gross margins are expected to be between 71.0% and 72.0%.
— NVIDIA 最高財務責任者による第3四半期の補足説明(2026年11月17日)
書面に無い説明は、同日の電話会議で出た。クレス氏はこの71〜72%を底と位置づけ、翌2028会計年度には72〜73%へ戻るという従来の見方を据え置いている。第4四半期がこの水準になる事情としては、すでに顧客から受けていた発注を履行したことを挙げ、供給コストが四半期の途中で大きく変わったという経緯にも触れた。
ⓘ 3ポイントの重み
粗利率が74.8%から71%台へ動くというのは、同じ金額を売っても手元に残る粗利が3%強薄くなるという意味です。GPUを買う側から見れば、同じ性能を前より安く買える余地が出たとも読めます。ただしこれは会社が置いた見通しであって、確定した結果ではありません。実際にどこへ着地するかは、次の四半期の決算で分かります。
Section 03
メモリの複数年調達で、供給の確約額が3,900億ドルへ
原価の側で何が動いたのか。補足説明には、それを示す数字がいくつか並んでいる。
1つは供給の確約額(supply commitments)だ。将来の部材や製造能力を買うと約束した金額の残高で、前四半期の $279 billion から $390 billion へ増えた。億ドルに直すと2,790億ドルから3,900億ドルである。補足説明は、この増加が主にメモリ供給の複数年にわたる調達によるものだと説明している。3,900億ドルは、今四半期の売上1,158億ドルの3倍を超える。
もう1つは在庫で、316億ドルから397億ドルへ増えた。理由はRubin製品の立ち上げを支えるためとされている。そして同じ文書は、消費者向けPCについて、メモリとシステムの価格の上昇が需要に影響を与え続けているとも書いている。電話会議でクレス氏は、メモリと先端パッケージングを確保したと述べ、基板や後工程の能力拡大に向けた新しい取引先の名前も挙げている。
会社が「供給コスト」と呼んだものの内訳を、数字で分解して示したわけではない。ただ、確約額の増加の主因がメモリの複数年調達だと書面に書かれていることと合わせると、原価の増加の中心にあるのはメモリだと読める。※観測
Section 04
1,300億ドルという見通しを、そのまま読まない
来四半期の売上の見通しは1,300億ドルで、前後3%の幅が付いている。市場の事前予想は1,250億ドル前後と伝えられており(予想値は集計元によって差があるため※観測として扱う)、見通しはそれを上回る。ただしこの数字には、読む前に外しておくべき前提が2つ入っている。
1つ目は期間だ。発表文は見通しの見出しに、1週間多い期間を含むと明記している。会計上の四半期が13週ではなく14週になるため、同じ勢いのままでも売上は増える。1,158億ドルから1,300億ドルへの差を、そのまま需要の伸びとして読むことはできない。営業費用の見通し110億ドルについても、会社はこの1週間と移行に伴う費用の影響を受けると説明している。
2つ目は中国である。会社は、見通しに中国からのデータセンター演算の売上を想定していないと書いている。第3四半期には、輸出許可を得たHopper世代のデータセンター製品を中国向けに24億ドル販売していたが、電話会議ではこの製品の中国への出荷をもう行っていないと説明された。見通しからも除かれている。制約が緩めば上振れの余地になり、続くなら1,300億ドルは中国抜きで達成すべき数字になる。
⚠ 「過去最高」と「見通し」を混ぜて読まないために
売上1,158億ドル・営業利益775.2億ドル・純利益652.9億ドル・粗利率74.8%は確定した実績です。一方で1,300億ドル・粗利率71.0〜72.0%・営業費用110億ドルは、すべて会社が自分で置いた見通しで、1週間多い期間と中国分ゼロという前提が入っています。見出しが実績と見通しを並べているときは、どちらの数字なのかを確かめてから受け取ってください。
Section 05
AIの料金はこれから下がるのか
ここまでの数字を、AIを選ぶ側の立場に引き取る。
この1か月、モデルの表示単価は下がり続けた。11月17日にはOpenAIがGPT-6.2 Astraを公開し、API単価を前世代から2割引き下げている(値札の中身はこちらで読み解いた)。法人の利用実績を集めた指数でも、100万トークンあたりの平均単価は下がっていた。
その値下げの原資は、GPUが安くなったことではない。NVIDIAの粗利率は74.8%で、前年同期の73.4%より厚い。計算資源を売る層の取り分は、この四半期も薄くなっていない。表示単価が下がったのは、モデルを売る各社が競争のために自分の取り分を削り、提供の仕組みを効率化した結果である。「ハードが安くなるからAIも安くなり続ける」という読み方は、少なくとも今四半期の数字からは支えられない。
では決算のどこが読者に届くのか。届きやすいのはメモリである。NVIDIAは8月にAIサーバーの価格を引き上げたと報じられ、その理由としてメモリの高騰が挙げられていた(当時の記事)。今回は、そのメモリの調達を複数年分まとめて確約し、来四半期の粗利率の見通しを約3ポイント下げたうえで、そこを底と位置づけている。部材の値上がりは、まずサーバーの値札に乗り、次にクラウドの時間単価に乗り、最後にAPIの単価へ届く。間に各社の競争が挟まるので、届くとしても時間差がある。
A
定額プランを使っている人:今日は何も変わらない
月額の料金はGPUの原価と連動していない。今回の決算でGeminiやChatGPTの月額が動くことはない。影響が出るとしても、次の請求書ではなく数四半期先の話になる。
B
APIを使っている人:単価より条件を見る
100万トークンあたりの表示価格は各社の競争で下がる。実額を動かすのはその外側の条件で、キャッシュ読み出しの単価や、文脈長のしきい値を超えたときの割増がそれにあたる。表示単価だけで比べると、請求額の順位は入れ替わる。
C
機材を買う立場の人:メモリの約束は3,900億ドル
複数年のメモリ調達が確約額に乗り、最大手は供給を先に押さえた。後から同じ条件で買える保証はない。すでに出した発注が従来の条件で履行されたという説明も、裏を返せば次の発注は別の条件になるという意味になる。調達の時期を決める材料になる。
Section 06
編集部の見立て
Editor's Opinion
今回の決算でいちばん情報量があったのは、売上の1,158億ドルよりも、粗利率をめぐる説明の組み立て方だと考えます。書面では、前年からの上昇にBlackwell Ultra、前四半期からの小幅な下落にRubinの立ち上がりという理由が1行ずつ添えられているのに、来四半期の71.0〜72.0%にだけその1行がありません。説明は電話会議の側に置かれ、そこで初めて供給コストの話と「底」という位置づけが出てきます。
読み手として引っかかるのはこの順番です。書面だけを読んだ人には、粗利率が約3ポイント下がる数字だけが残ります。同じ文書のなかで供給の確約額が2,790億ドルから3,900億ドルへ増え、その主因がメモリの複数年調達だと書かれているので、原価で何かが起きていることは察せます。ただ、察するのと書いてあるのは別です。
AIを選ぶ人にとっての意味は、値下げの出どころという一点に集まります。この1か月に起きたモデルの値下げは、GPUが安くなったから起きたのではありません。NVIDIAの取り分は今四半期も74.8%で、前年より厚くなっています。つまり値下げは、モデルを売る各社が競争のために自社の利益を削って出しているものです。競争が緩めば止まりますし、原価が上がれば逆を向きます。いま安いことを、これからも安い前提として自分の計画に入れないほうが安全です。
もう一点、来四半期の見通しに中国からのデータセンター演算が1ドルも入っていないという置き方は、読んでおく価値があると感じました。第3四半期には24億ドル販売していた製品が、来四半期の計算からは丸ごと外されています。会社がそう置いたということは、戻る前提で商売を組んでいないという意思表示に見えます。
Section 07
まとめ
NVIDIAが米国時間2026年11月17日に発表した2027会計年度第3四半期の決算は、売上1,158億ドル(前年同期570億ドルから103%増)、データセンター向け1,076億ドル(同110%増)、エッジコンピューティング向け82億ドル(同42%増)でした。営業利益は775.2億ドル、純利益は652.9億ドル、1株当たりの利益は2.70ドルです。データセンターの内訳はハイパースケーラー向け601億ドル、AI専業クラウドと産業・企業向け475億ドルでした。
粗利率は74.8%で、前年同期の73.4%から1.4ポイント上がり、前四半期の75.0%からは0.2ポイント下がりました。会社が示した来四半期の見通しは71.0〜72.0%です。この水準になる理由は発表文にも補足説明にも書かれていませんが、同日の電話会議で最高財務責任者がここを底と位置づけ、翌2028会計年度には72〜73%へ戻るという見方を据え置いています。
来四半期の売上の見通しは1,300億ドル(前後3%)です。この数字には1週間多い期間が含まれ、中国からのデータセンター演算の売上はゼロとして積まれています。第3四半期に輸出許可を得たHopper世代の製品を中国向けに24億ドル販売していましたが、この出荷はもう行われていないと説明されました。営業費用の見通しは110億ドルです。
原価の側では、供給の確約額が2,790億ドルから3,900億ドルへ増え、その増加は主にメモリ供給の複数年調達によるものだと説明されています。在庫も316億ドルから397億ドルへ増えました。
この1か月に続いたモデルの値下げは、GPUの原価が下がったことによるものではありません。NVIDIAの粗利率は前年より厚くなっています。値下げは売り手の競争から出ているので、料金の前提を立てるときは、表示単価よりもキャッシュや文脈長の条件を見るほうが実額に近づきます。
次に数字が出るのは第4四半期の決算である。見るべき行は決まっている。粗利率が71.0〜72.0%の中に収まったか、そして翌2028会計年度の72〜73%という見方が据え置かれたままか。据え置かれるなら、今回の約3ポイントはメモリの値上がりを1四半期で飲み込んだという話になる。下へ動くなら、計算資源を売る側が原価の上昇を抱え続けている局面として、この11月17日が参照されることになる。