Anthropic が2026年11月10日、米証券取引委員会(SEC)に訂正届出書(Form S-1/A)を提出し、株式公開の仮条件を1株70.00〜78.00ドルとした。売り出すのはClass A普通株8億2,500万株。ナスダックでの銘柄記号はANTである。
11月2日に出した前回の訂正届出書では、この欄はまだ空白だった。1兆5,000億ドルという評価額に投資家が難色を示していると複数の媒体が報じ、1兆ドルに近い水準を挙げる投資家もいると伝えられていた段階である。その空欄が、いま数字で埋まった。
ところが、埋まった数字を各社が時価総額に直すと、9,160億ドルと1兆4,050億ドルという、4,000億ドル以上離れた2つの金額が並ぶ。どちらも間違いではない。掛ける株数が違うだけである。この記事では、まず決まったことを並べ、次にその「数え方」を開き、最後にClaudeを使う側に関係する部分を取り出す。
⚠ 情報の鮮度について
一次情報は、SECに2026年11月10日(米国東部時間の午前)に提出された訂正届出書(Form S-1/A)と、同日付のCNBCの報道です。本記事公開時点で約40時間が経過しています。仮条件は確定した公募価格ではありません。価格が決まるのはこの先で、ここに出てくる時価総額や調達額はすべて、仮条件の70.00ドル・74.00ドル・78.00ドルを当てはめた計算値です。
Section 01
何が決まったのか──1株70〜78ドル、8億2,500万株、銘柄記号ANT
仮条件とは、公募価格を決める前に「この範囲で注文を集めます」と示す値段の幅のことだ。投資家の需要を見ながら、最後にこの幅の中(まれに外)で1つの価格に決まる。今回の幅は1株70.00ドルから78.00ドルである。
売り出す株数は8億2,500万株。その内訳は、会社が新しく発行して売る分が8億135万1,354株、既存株主が手持ちを売る分が2,364万8,646株だ。後者は7人の共同創業者が1人あたり337万8,378株ずつ売る形だと報じられている。これに加えて、引受人(証券会社)には30日間、追加で1億2,375万株を買う選択権が付いている。8億2,500万株のちょうど15%で、需要が強ければ発行枠が広がる仕組みである。
| 項目 | 内容 |
|---|---|
| 仮条件 | 1株70.00〜78.00ドル |
| 売り出す株数 | Class A普通株 8億2,500万株(会社8億135万1,354株+既存株主2,364万8,646株) |
| 引受人の追加購入枠 | 1億2,375万株(売り出し株数の15%) |
| 銘柄記号・上場先 | ANT/ナスダック・グローバル・セレクト・マーケット |
| 同時に行う私募 | 無議決権のClass N普通株 計260億ドル分(7社) |
| 価格決定・取引開始 | 11月18日・11月19日の予定と報じられている(届出書に日付の記載はない)※観測 |
届出書に添えられた登録手数料の計算書には、追加枠を含む9億4,875万株を上限の78.00ドルで計算した金額が載っている。合計740億250万ドル。手数料を払うための便宜的な上限額だが、この届出で登録された売り出しの天井がいくらかは、ここを読めば分かる。
Includes an additional 123,750,000 shares of our Class A common stock that the underwriters have the option to purchase.(引受人が買う選択権を持つClass A普通株1億2,375万株を含む、の意)
— Form S-1/A 添付の登録手数料計算書(2026年11月10日提出)の注記より
価格決定は11月18日、取引開始は11月19日になる見込みだと、関係者の話としてCNBCが伝えている。この日付は届出書には書かれていないので、※観測として扱うのが正確だ。目論見書の受渡日の欄も空白のままである。
一言でまとめると──「幅は決まった、値段はまだ決まっていない」。範囲が示されたことで計算できる数字が一気に増えましたが、そのすべてが「70ドルだったら」「78ドルだったら」という条件付きの数字です。
Section 02
Anthropicの時価総額はいくらになるのか
ここが、同じ発表から別々の金額が出てくる場所である。時価総額は「1株の値段 × 株数」で出す。その株数に何を入れるかで、答えが変わる。
1つめの数え方は、売り出しと私募が終わった直後に実際に存在する株だけを数えるやり方だ。FinanceFeedsとDecryptの算定では、この株数は130億8,667万株(議決権のあるClass A 74億2,799万株と、無議決権のClass N 56億5,868万株)になる。これに仮条件を掛けると、下限の70.00ドルで約9,160億ドル、中央の74.00ドルで約9,680億ドル、上限の78.00ドルで約1兆200億ドルだ。
2つめは、まだ株になっていない分(従業員のストックオプションや未確定の報酬株など)まで全部株に換えたと仮定して数えるやり方で、完全希薄化ベースと呼ばれる。CNBCはこの基準で最大1兆4,050億ドルという数字を挙げた。別の算定では、下限の70.00ドルで約1兆2,600億ドル、上限の78.00ドルで約1兆4,000億ドルとされる。どこまでを株に数えるかで、同じ仮条件からでも数千億ドルの幅が出る。
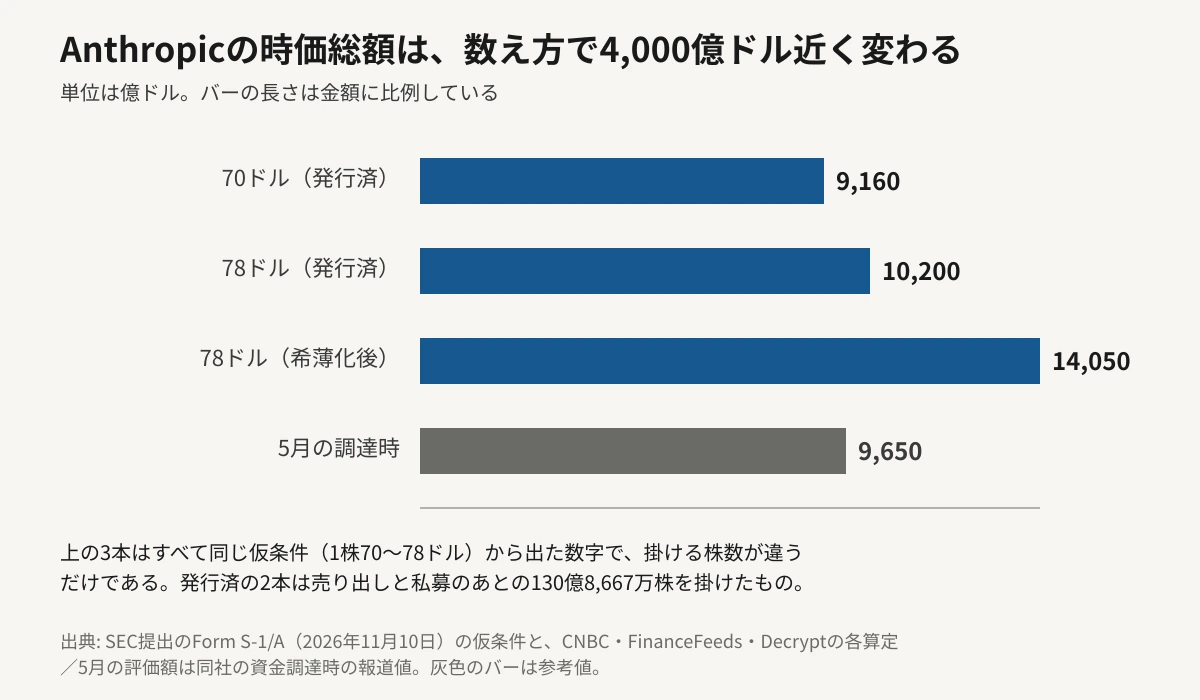
1兆4,050億ドルは、発行済株式ベースの上限1兆200億ドルより約1.4倍大きい。どちらの数字を見出しに置くかで、読者が受け取る「史上最大」の度合いが変わる。ニュースで評価額を見たら、その数字がどちらの基準なのかを確かめる価値があるのは、この差があるからだ。
9,160億ドル
発行済株式ベース・1株70ドルの場合
1兆200億ドル
発行済株式ベース・1株78ドルの場合
1兆4,050億ドル
完全希薄化ベースの上限(報道)
比較の足場を2つ置いておく。1つは過去の自分で、同社は2026年5月の資金調達で9,650億ドルと評価された。仮条件の下限で決まれば、半年前の評価額を下回る計算になる。もう1つは売上で、年換算の売上は10月31日時点で約810億ドルだ。上限で決まった場合の1兆200億ドルは、この約12.6倍に当たる。完全希薄化ベースの1兆4,050億ドルで見れば約17.3倍である。
ⓘ 「1兆5,000億ドル」はどこへ行ったのか
11月5日から7日にかけて、ロイター・Wall Street Journal・Bloomberg・Financial Timesが別々に、1兆5,000億ドルという評価額に大口投資家が難色を示していると報じていました。詳しい経緯は前回の記事にまとめています。今回の仮条件は、完全希薄化ベースでも上限1兆4,050億ドルです。ただし提出の翌11日には、引受人が78.00ドルを上回る価格を検討しており、その場合は1兆5,000億ドル以上、公募と私募を合わせた調達額も1,000億ドルを超えうるとFinancial Timesが報じています※観測。仮条件は上限でも天井ではありません。
Section 03
集まる金額は最大740億ドル──15%の追加枠の読み方
売り出し総額は、株数に1株あたりの価格を掛けるだけで出る。8億2,500万株なら、70.00ドルで577億5,000万ドル、74.00ドルで610億5,000万ドル、78.00ドルで643億5,000万ドルだ。引受人の追加枠1億2,375万株がすべて使われ、かつ上限価格で決まった場合は、合計9億4,875万株で740億250万ドルになる。
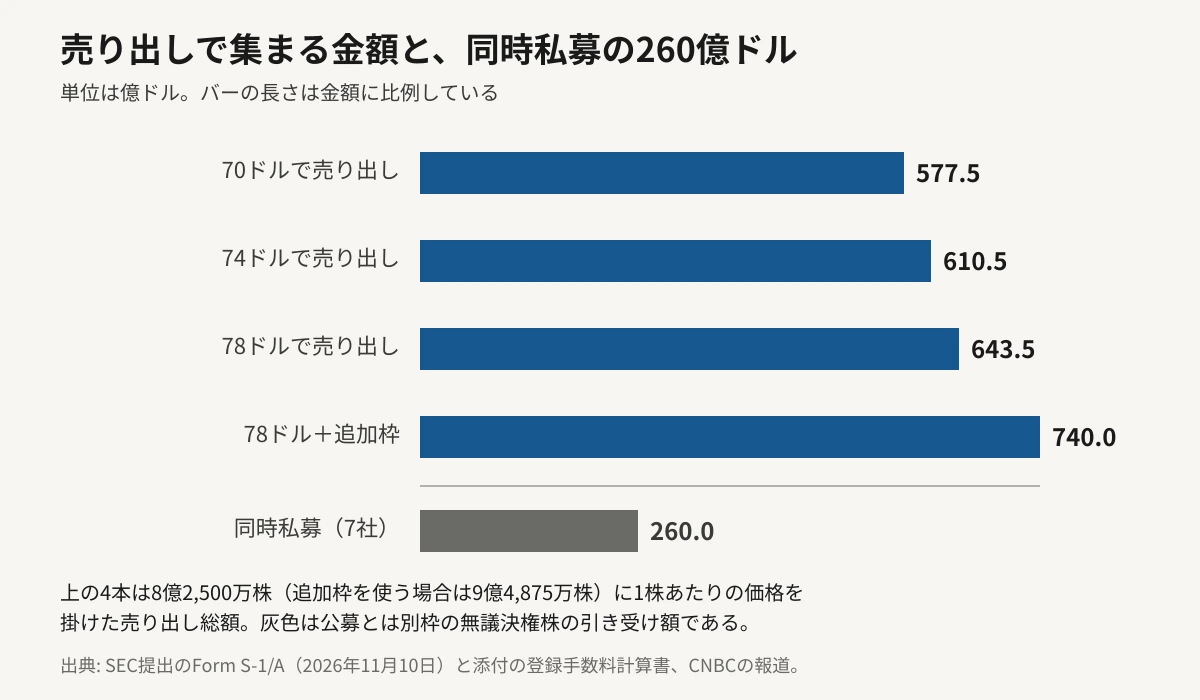
ただし、この全額が会社に入るわけではない。売り出し8億2,500万株のうち2,364万8,646株は既存株主が売る分で、その代金は株主に渡る。会社自身が受け取るのは新規発行の8億135万1,354株で、上限価格なら約625億ドルという計算になる。公募と後述の私募をあわせた手取りは、中央の74.00ドルで約846億ドル、追加枠を全部使えば約937億ドルという試算も出ている(いずれも算定した媒体による計算値で、会社の公表値ではない)。
⚠ 「過去最大」の比べ方には注意が要ります
調達額の記録は、売り出しの総額で比べるのか、追加枠を含めるのか、同時に行う私募を足すのかで順番が変わります。この記事に出てくる577億5,000万ドルから937億ドルまでの数字は、どれも同じ案件の金額です。見出しの金額を他社の記録と比べるときは、両方が同じ範囲を指しているかを確かめてください。
Section 04
260億ドルを出すのは、計算資源を売る7社
今回の案件でいちばん形が特異なのは、公募と同時に進む私募のほうだ。無議決権のClass N普通株を、公募価格と同じ値段で7社が引き受ける。合計260億ドル。引き受けるのは、Anthropicに計算資源や半導体を売っている側の企業である。
| 引き受ける企業 | 金額(中央値での見込み) |
|---|---|
| 約100億ドル | |
| NVIDIA | 約100億ドル |
| AMD | 約25億ドル |
| Broadcom | 約10億ドル |
| Micron | 約10億ドル |
| Microsoft | 約10億ドル |
| TSMC | 約5億ドル |
260億ドルは、上限価格で売り出した場合の643億5,000万ドルの約4割に当たる。普通の新規上場では、ここに入るのは年金基金や投資信託といった純粋な買い手だ。今回そこに並んでいるのは、売り手が代金の一部を株で受け取り直すような構図である。
01
議決権は渡らない
引き受けるのは無議決権のClass N普通株で、経営の票は付かない。資本のつながりは増えるが、取引先が議決で口を出せる形にはなっていない。
02
供給と資本が同じ相手でつながる
11月4日には、GoogleがAnthropicのデータセンター賃料の一部を保証する契約も開示されている。ケンタッキー州の約190億ドルの案件がそれだ。計算資源の確保と資本の受け入れが、同じ企業群の中で進んでいる。
03
上場後は同じ相手との取引が開示対象になる
株主になった取引先との売買は、上場会社では関連当事者取引として注記に載る。いま見えにくい資金の行き先が、四半期ごとの書類で追えるようになる。
Section 05
売上の74%は約11,900社から──Claudeを使う側に関係すること
株を買う予定がない人にとって、この届出書で読む価値があるのは値段ではなく、顧客の内訳のほうだ。
届出書をもとにした各社の報道によれば、Anthropicに年10万ドル以上を払う顧客は9月30日時点で11,900社を超えた。1年前は950社超である。この層からの売上は1月から9月までで245億ドルに達し、同期間の売上全体の約74%を占める。上位5社でおよそ25%、ただし単独で10%を超える顧客はいないとされる。
同じ9か月間の売上は332億ドルで、前年同期は25億ドルだった。営業損失は12億6,000万ドル。純損失は1,040億ドルという巨額だが、うち943億ドルは転換社債などの公正価値の変動による現金の出ない費用で、事業そのものが9か月で1,000億ドル以上の現金を失ったという話ではない。
約74%
年10万ドル以上の顧客が占める売上比率(1〜9月)
11,900社超
その顧客数(9月30日時点・前年は950社超)
約810億ドル
年換算売上(10月31日時点・前月から100億ドル増)
つまりAnthropicは、個人の月額課金で回っている会社ではない。Claudeの収益の重心は法人契約にあり、個人向けプランの値付けや利用上限は、その重心に合わせて調整される余地がある。実際この秋も、上位プランの利用枠の数え方が何度か変わっている。
💡 上場後に見ると分かることが1つ増えます
上場会社になると、四半期ごとに決算を出す義務が生じます。これまで報道の断片でしか追えなかった「計算資源にいくら払っているか」「法人と個人の比率がどう動いたか」が、同じ様式の書類で四半期ごとに並びます。Claudeの料金や利用枠が変わったとき、その背景を後から数字で確かめられるようになるのは、使う側にとって実利のある変化です。ChatGPTのOpenAIは未上場のままなので、この点では開示の濃さに差が出ます。
一方で、上場は値段が下がる方向にだけ働くものではない。四半期ごとに利益率を問われる会社になれば、原価の重い使い方に値札を付け直す動機も生まれる。Geminiを抱えるGoogleのように、他事業の利益で赤字を吸収できる相手と並んだとき、単独の収支を見せ続ける会社の値付けがどうなるかは、まだ実例が無い。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん読ませる数字は、1株70〜78ドルという幅そのものではないと考えています。同じ幅から9,160億ドルと1兆4,050億ドルという2つの時価総額が出てきて、どちらも正しいという点です。4,000億ドル以上の差が「数え方」から生まれているので、見出しの金額だけを覚えて帰ると、話の大きさを取り違えます。
そして、この取り違えは読者の側で防げます。評価額の記事を読むときに「発行済株式ベースですか、完全希薄化ベースですか」と一度問うだけで、比較が成り立つかどうかが分かります。今回はたまたま2つの数字が並んで報じられたので差が見えましたが、片方しか載っていない記事のほうが普通です。
顧客の内訳については、数字が想像より極端でした。年10万ドル以上を払う顧客が売上の約74%を持っているということは、残りのすべて、つまり個人の有料プランや小規模な利用をぜんぶ足しても4分の1強にとどまるという意味になります。個人として毎月払っている金額が、この会社の収支のどこに位置しているのかは、知っておくと料金改定の読み方が変わります。
それでも、上場そのものがClaudeの使い勝手を明日変えるわけではありません。変わるのは情報の出方です。四半期ごとに同じ様式の数字が出るようになれば、料金や上限が動いたときに「なぜ動いたか」を推測ではなく書類で確かめられます。使う側にとっての今回の意味は、そこがいちばん大きいと見ています。
Section 07
まとめ
2026年11月10日、AnthropicがSECに訂正届出書を提出し、株式公開の仮条件を1株70.00〜78.00ドルとしました。売り出すのはClass A普通株8億2,500万株(会社の新規発行8億135万1,354株+既存株主2,364万8,646株)で、引受人には15%に当たる1億2,375万株の追加購入枠が付いています。銘柄記号はANT、上場先はナスダックです。
売り出し総額は1株70.00ドルで577億5,000万ドル、78.00ドルで643億5,000万ドル。追加枠を含めた登録上の上限は740億250万ドルです。これとは別に、無議決権のClass N普通株を計算資源や半導体を売る7社が合計260億ドル分引き受けます(Googleと NVIDIAが各約100億ドル、AMDが約25億ドル、Broadcom・Micron・Microsoftが各約10億ドル、TSMCが約5億ドル)。
時価総額は、売り出しと私募の後に実在する130億8,667万株で計算すると約9,160億〜1兆200億ドル、完全希薄化ベースではCNBCの算定で最大1兆4,050億ドルです。同じ仮条件から4,000億ドル以上離れた2つの金額が出るので、評価額を比べるときは基準をそろえる必要があります。5月の資金調達時の評価額は9,650億ドルでした。
届出書からは顧客の形も読めます。年10万ドル以上を払う顧客は9月30日時点で11,900社超(前年は950社超)で、その売上は1〜9月で245億ドル、全体の約74%。年換算売上は10月31日時点で約810億ドルです。価格決定は11月18日、取引開始は11月19日の予定と報じられていますが、この日付は届出書には書かれていません。
次に数字が動くのは11月18日です。仮条件の70.00ドルで決まるのか78.00ドルで決まるのか、あるいは幅の外へ出るのか。半年前の評価額9,650億ドルを上回るかどうかが、下限の70.00ドルを挟んで決まります。